
La Cassazione chiarisce la deducibilità.
Il criterio decisivo è la strumentalità dell’immobile rispetto all’attività d’impresa, non la titolarità del bene. Se i lavori riguardano un immobile condotto in locazione e utilizzato per l’attività aziendale, le spese sono deducibili ai fini IRES e IRAP e l’IVA è detraibile
Si riportano alcuni recenti chiarimenti, sia normativi che giurisprudenziali, in materia di spese di rappresentanza, pubblicità e ospitalità dei clienti, argomenti che hanno rilevante impatto sulla deducibilità dei costi d’impresa.
La circolare informativa si apre con un’analisi approfondita delle novità introdotte dalla conversione del “Decreto Caro Petrolio ter”, che conferma ed estende i crediti d’imposta per l’acquisto di carburante a favore delle imprese di autotrasporto e agricole. Particolare attenzione è rivolta alla proroga dei versamenti per i soggetti ISA e forfettari, che quest’anno presenta una maggiorazione raddoppiata per i pagamenti differiti ad agosto.
Completano il quadro importanti orientamenti giurisprudenziali sulla cedolare secca e sulle indagini bancarie, oltre alle nuove scadenze per la “rottamazione-quinquies” degli enti locali.
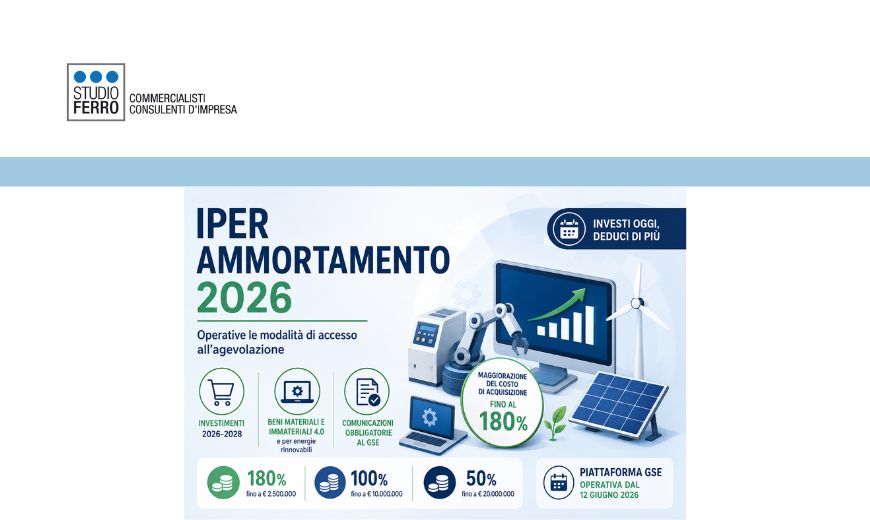
Sono stati pubblicati i Decreti attuativi che rendono pienamente operativo l’iper ammortamento introdotto dalla Legge di Bilancio 2026 (L. n. 199/2025): il DM 7 maggio 2026, che definisce le modalità di accesso all’agevolazione, e il DM 10 giugno 2026, che ha fissato i termini di apertura della piattaforma e approvato i modelli di comunicazione.
Dal 12 giugno 2026 è operativa la piattaforma informatica sul portale GSE per la presentazione delle comunicazioni preventive